Loading video...
Video Failed to Load
النجدي وصكوك الكثيري .. كلام منطقي .. العائد على الصك بالسعر الحالي وصل إلى 9.3% ومزكاة .. لكن التعثر وارد جداً .. فالشركة ليس لها تصنيف ائتماني .. والخسائر المتراكمة وصلت 61% .. والمراجع الخارجي يقول : هناك شك جوهري في استمرار الشركة وقدرتها على الوفاء بالتزاماتها .. #سوق_الأسهم_السعودية

80,070 views • 4 months ago •via X (Twitter)
18 Comments

اهرب من الصكوك هروبك من الاسد يامدور الربح راس مالك لا يروح

اصدار الصكوك بسبب انه لا احد يريد إقراضها

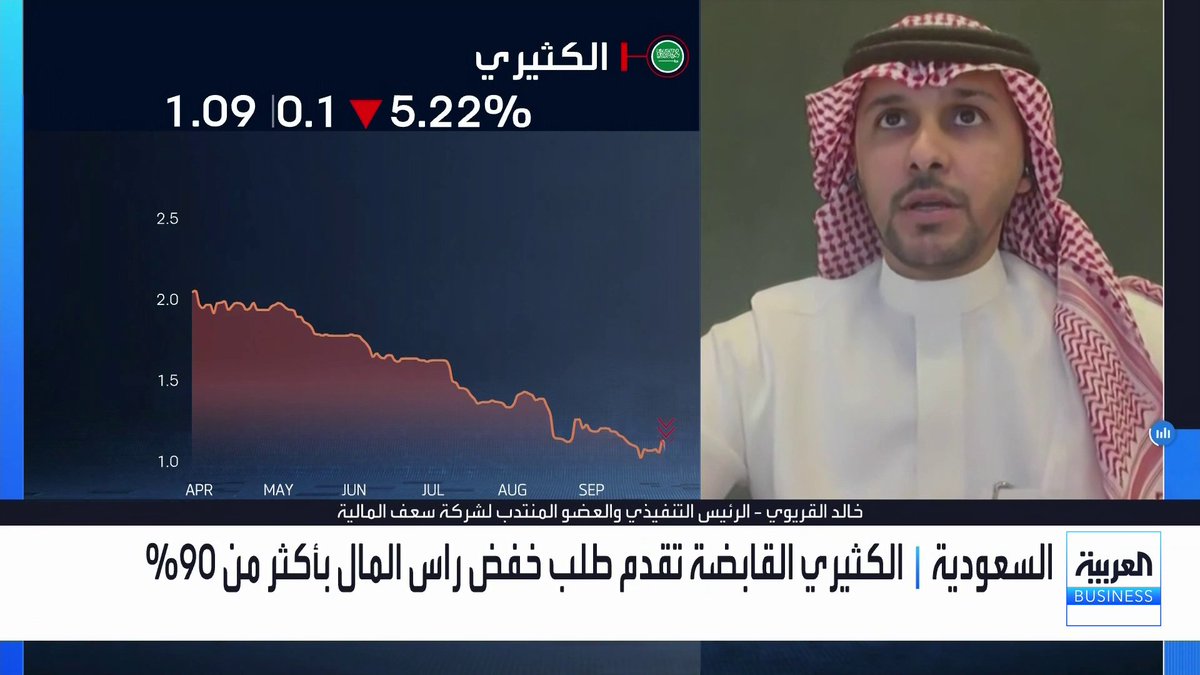
اليوم تم تداولها بخصم قارب 10% من قيمتها الاسمية في نهاية 2025 الشركة عندها نقد 2.9m وفي ابريل الماضي وزعت فوائد للصكوك 4.3m من وين الفرق؟ في 2025 النقد من التشغيل 1.1m فقط وفي 2024 و 2023 نقد من التشغيل بالسالب هل سدد فوائد التمويل من قروض؟ ننتظر القوائم الربعية

CC: البخور الذكي

عقب تعثرها في سداد قرض بنك التسليف صارت صكوكها غير جاذبة .. ولو وزعت أول سنة ..

يازينك ويازين سوالفك يا #النجدي ومشكلتنا ان القربة مشقوقه من زمان و #تاسي تقول مالي دخل والسبب هم #المساهمين والمساهمين مساكين فيهم الي كافيهم من خسائر الشركات ونصبها والقضاء دربه طويل والمساهمين ماعندهم صبر وهدر اموال على القضاة والمحامين فالمساهمين فيهم الي كافيهم .

الكثيري لعبها صح 👍🏻

العائد العالي = تسعير المخاطر. هل 9.3% يعوض خطر فقدان رأس المال بالكامل؟

كلام منطقي .. و لكن : هل سيعمل به .. ؟ هنا الغمندة ..

هذا فخخخخ

معناه ان هذه الصكوك راح تصرف رواتب و مكافأت مجلس الإدارة بعدها روح دور الشركه..
الخوف يكون هناك تعاملات ذات علاقة ..
نعم صدقت للأسف اللي مايخافون الله كثير منهم من يتسلق الى مناصب عليا في الكثير من الشركات لا من أجل التطوير بل من أجل السرقه والان الكثير منهم أغنياء ويتجولون بين الشركات واعرف الكثير منهم..

انحش.

وضع الشركة خطير ولا اتوقع لديها امل في الاستمرار بسبب تعثراتها حتى مع الموردين وضعف شديد في السيولة ومديونيات عالية جدا يستحيل سدادها

ماذا عن موجودات واصول الشركة

السؤال عن قانونية سحب سمة للتصنيف لانه كما يقول بسبب خلاف تجاري مع المنشأة وليس بسبب جوهري في التصنيف نفسه يفترض ان سمة بدل سحب التصنيف تتخذ اجراءات قانونية لحفظ حقها وهذا يعني ان سحب التصنيف لايغير من التصنيف نفسه الموضوع برأيي اعقد مما يبدو

هذا مثلكم يهبد وبس