正在加载视频...

视频加载失败

今晚数了一下,合约已经连胜106单了,资产成功突破48万U,本来春节前的目标是达到100万U,可近期 #BTC 横盘太久,操作机会过少,所以争取春节来临时,资产稳定在50万U以上吧!

1,402,109 次观看 • 3 年前 •via X (Twitter)

0 条评论

暂无评论

原始帖子的评论将显示在这里

相关视频

警钟长鸣:拒绝浮盈加仓,拒绝杠杆梭哈! 🚫💰 天才交易员:盘子哥,47万粉丝。满仓小米。 📉【资产缩水曲线:从 380万 到 负250万】时间线 • 初始: 150万(卖房卖车 + 存款) • 盈利: +50万(小米行情起飞) • 动作: 平台借50万 + 大哥借100万 + 抵押老房。 • 巅峰: 380万(去年9月25日) • 转折: 跌破300万时,借款80万加仓梭哈。 • 当下: 欠债230-250万,个人资金余10-30万。 盘子的整个经历 卖房卖车加存款凑了150个去年年初买的小米,一波行情直接起飞赚了50个,总仓到了200个。33%的利润,本该是笑傲江湖的存在。 可惜不知怎么了,一上头找平台借了50个。这时候开始就有点起起伏伏的自己去看小米去年的k线就知道了。再到后面账号被禁过一段时间,那时候认识了个好大哥,去成都见了见好大哥,应该是把老房子抵押了吧,那时候就买了yu7了,找大哥借了100个。那时候总仓位就在350个,这一波之后,盘子运气又起来了一下,后面一路飙红,总收益来到了,将近90个。总仓位到了380多个,巅峰时期就在去年9月25号。 在这之后就一路下坡,到后面快跌破300个的时候,自己又进了10个进去。我记得是一天还是两天跌没了。后续又找好大哥,借了80个。然后自己又投了10个,本金就来到了400个,但是那时候的仓位已经没有400个了。现在能算出来的就是借了好大哥180个到200个,平台还有50个。所以盘子的本金只剩10几个到30几个了。 警示: 所有的暴富故事,如果建立在杠杆和借贷之上,最后大概率都会变成事故。

败犬女王~

26,835 次观看 • 4 个月前

TermMax TermMax | Fixed Rate Borrowing & Lending 里其实走着两只钟。 一只从你把钱打进去就开始转,记录资金有没有在干活。另一只要等订单真正按条件匹配上,才开始锁固定利率。 我最近看了下官方 USDC/ynRWAX 这个市场,到期日是 2026 年 6 月 30 日,你可以挂 8% 的目标 APY,还没成交时,界面显示大概 4.49% 的浮动 APY,同时 LEND APR 在 7.43% 左右。 很多人第一反应就是到底我最后拿哪个利率? 其实它们说的是不同时间段。 钱一进去,第一只钟就动起来了。等待成交的这段时间,资金不会完全闲着,通过底层机制还能继续赚浮动收益。无论最后匹配到多少,这段资本至少没白放。 第二只钟要晚一点启动。只有订单按照你设定的目标条件被接走,固定利率才真正锁住,从那刻起一直算到到期日。 整个路径就是:存入资金 → 先跑浮动等待 → 订单匹配成功 → 固定利率生效 → 持有到期。 这套设计比传统固定利率产品聪明的地方在于,订单挂着等对手的时候,资金还能产生收入。相当于给排队资金装了个小发动机,不会完全停摆。 对用户来说,屏幕上那个 8% 是你愿意成交的价格,不是已经到手的数字。什么时候能从浮动转成固定,得看订单簿深度和市场实际报价。 这就带来一个实际问题,你已经看到 8% 了,但不知道要等多久才能真正锁定它。 对短期资金,这段时间差会直接影响最终收益。对有明确还款或付款计划的人,甚至会打乱整份现金流安排。 目前 TermMax 已经解决了等待期资金闲置的问题,下一步如果能多展示类似报价的历史平均等待时间、不同目标 APY 区间的成交概率,用户对整个过程的预期就会更清楚。 现在公开信息还不足以直接把 8% 当成确定到手收益,也没必要把等待期说成产品没用。更真实的情况是资金已经在工作了,只是完全确定的那段还没开始。 你更在意等待期间每一分钱都在转,还是希望从存入第一秒起,整段收益就完全锁定?

Domingo_gou | ASHVA🐴| OP_CAT| 🐬TermMax

16,553 次观看 • 3 个月前

我把 TermMax | Fixed Rate Borrowing & Lending 这一周的更新按时间排了一遍,才发现官方表面发的是几条产品消息,实际上是在重新回答一个更重要的问题: 谁会来使用TermMax,又会在这里完成什么资本决策? 7月13日的品牌身份整理和Dual Investment扩张,把这条线索挑明了。TermMax正在从按资产增加市场,走向按资本目的组织产品。这一周真正增加的,是四种不同的用户位置。 想保留欧元敞口、同时获得USDC流动性的人,可以用EURC以固定2.5%借出USDC;持有stcUSD、syrupUSDC高级tranche的人,则可以通过Royco集成继续释放抵押物价值,公告借款上限为100万USDC。 另外两类用户处理的不是借款需求,而是价格判断。bStocks交易者支付权利金,换取没有清算的call-put方向敞口;Dual Investment用户则站在另一侧,承担到期执行和资产转换的可能性,以此赚取premium。 这四类人看起来相距很远,进场前却都要回答资金准备放多久,成本是什么,最坏结果是什么,退出后会拿回什么。TermMax正在把借款、抵押物盘活、方向表达和出售波动,放进一套围绕期限、成本与退出结果组织的产品语言里。 这也是我认为这周最重要的变化。TermMax过去最容易被理解成固定利率借贷协议,现在它开始按照用户想如何使用资本来安排产品。市场是产品的外壳,角色才决定用户为什么留下。 当然,角色增加不代表风险消失。Royco的100万USDC是公告上限,并非实时已借规模;bStocks没有清算,但权利金仍可能全部损失;Dual的APY会随期限和市场变化,到期也可能发生资产转换。选择变多,只是让不同风险开始被拆得更清楚。 接下来,我不会先看TermMax又上线了多少标的。我更想看的是,这四类用户会不会开始在同一套产品里迁移:借款人是否会转去卖波动,长期持仓者是否会使用方向工具,对期限敏感的用户是否会持续回来。 市场数量可以制造热度,用户角色之间的迁移,才决定一个协议有没有真正长出产品深度。

Domingo_gou | ASHVA🐴| OP_CAT| 🐬TermMax|买美股上币安

16,626 次观看 • 2 个月前

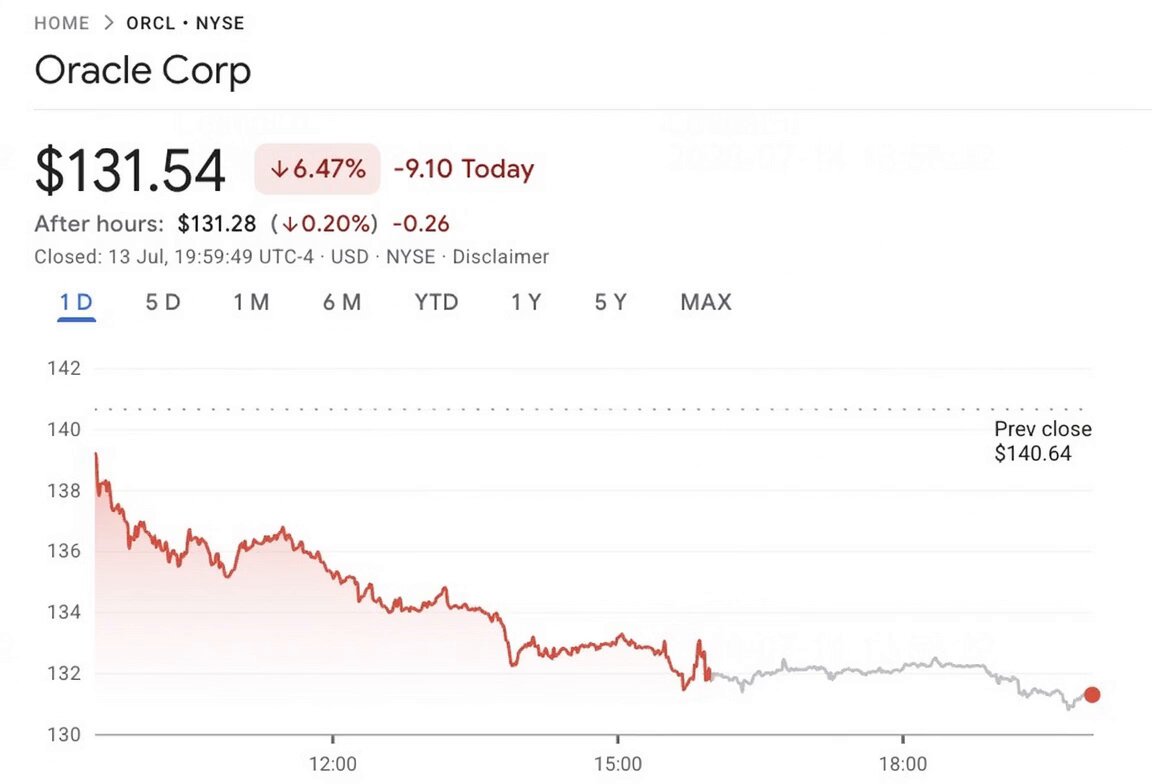
Oracle赌上全部资产负债表押注OpenAI,6380亿订单背后藏着致命的单一客户风险, 从收租软件房东变成赊账基建供应商,Oracle等于是彻底换掉了自己生存二十年的商业模式, 6380 亿美元 backlog,这个数字看起来能把任何质疑怼回去,但仔细看里面有一半来自同一家客户,OpenAI,一家同样在烧钱赌未来、同样高度依赖外部融资的公司, Oracle 不是在卖云服务给一个稳定的行业,是在用自己的资产负债表给 OpenAI 的算力订单垫资建数据中心,角色变了,从卖数据库收租的房东变成了给淘金者赊账卖铲子的供应商, 财务数字写得更直白,自由现金流 FY2026 是负 237 亿,S&P 预测 FY2027 会扩大到接近负 420 亿,资本开支指引 900 到 950 亿,总债务已经 1600 亿往上还在继续发债加股权融资,今年七月九号 S&P 把长期评级从 BBB 砍到 BBB-,离垃圾级只剩一档,展望稳定但稳定在悬崖边上不叫安全, 这不是 Oracle 快不行了,是 Oracle 的基因被彻底换掉了,以前它是靠软件订阅产生稳定现金流的公司,毛利高资本开支低,现在它是重资产基建公司,先烧钱建产能再等客户付钱,自由现金流连续深度为负意味着它必须持续在资本市场融资才能维持运转,一旦利率环境变化或者评级再往下探一档到投机级融资成本会跳涨, 最脆弱的那一环不是 Oracle 自己的执行力,是客户集中度,OpenAI 一家就占了 backlog 的一半左右,这些合同是长期承诺但 OpenAI 本身也高度依赖外部融资,如果 AI 资本开支周期放缓或者 OpenAI 的融资节奏出问题,Oracle 会面临数据中心闲置或者被迫以更差条件转租,建好的数据中心不是随时能退的货,

AYi

44,167 次观看 • 1 个月前

GM 农历新年快到了,感觉到人少了许多 致敬🫡坚持的小伙伴们! POLO🚗感觉TermMax | Fixed Rate Borrowing & Lending的增长轨迹与 DeFi 以往依赖短期高收益刺激的路径不太一样。 它切入的是另一个方向:把借贷利率从不可控变成可预期。用户从进入协议开始,就能锁定固定的借款成本或存款收益,到期日清晰,不需要频繁盯盘。 这样的操作让杠杆操作不再是赌市场情绪,而是一种可以事先计算和规划的策略。 官方数据显示,用户量在几个月内从十万级增长到超过七十万,如果势头保持,三月初有可能接近一百万。 产品设计上,TermMaxFi 把原本复杂的杠杆操作压缩成一键式执行,同时取消了传统借贷中最让用户紧绷的清算环节,风险在上链前就能明确为固定的损失上限。对机构资金和偏向稳健的长期持有者来说,这是绝佳的选择。 从行业角度看,TermMaxFi 的走红或许说明 DeFi 正在进入一个更注重可预测性和长期持有体验的阶段。当用户开始倾向于不用时刻盯着的工具,而非追逐浮动收益率时,产品的稳态价值就会显现。 作为一个社区支持者,我更在意的是这种设计能否持续降低使用门槛,让更多人愿意把链上工具当作常规配置,而不是短期套利的跳板。目前看来,这条路正在被验证。 #defi

Polo1.4 贱🕊️

34,893 次观看 • 7 个月前