正在加载视频...

视频加载失败

🚀 AI量化研究的天花板:Microsoft Qlib + Claude Code 还在用Zipline或Backtrader?那些都停更很久了。 今天分享一个微软开源的AI量化库 Qlib,配合 Claude Code,让不懂代码的人也能跑通量化全流程。 ⚠️ 本文仅为技术研究,不构成投资建议。👇 为什么选 Qlib? GitHub 4.2w+ Stars,微软亚洲研究院(MSRA)出品。 ✅ 持续更新 ✅ 自研数据格式(比MySQL快50倍) ✅ 内置27个AI模型(LightGBM, LSTM等) ✅ 真正的一体化:数据 -> 因子 -> 模型 -> 回测 Qlib 的 5 大模块 1️⃣ 数据引擎:.bin格式,极速读取。 2️⃣ 因子计算:内置Alpha158/Alpha360因子集。 3️⃣ 模型预测:一键切换LightGBM等模型。 4️⃣ 策略决策:TopkDropout(打分排名,汰弱留强)。 5️⃣ 回测分析:自动生成IC、IR、最大回撤报告。 痛点:门槛太高 Qlib虽强,但对新手极不友好:...

13,696 次观看 • 4 个月前 •via X (Twitter)

0 条评论

暂无评论

原始帖子的评论将显示在这里

相关视频

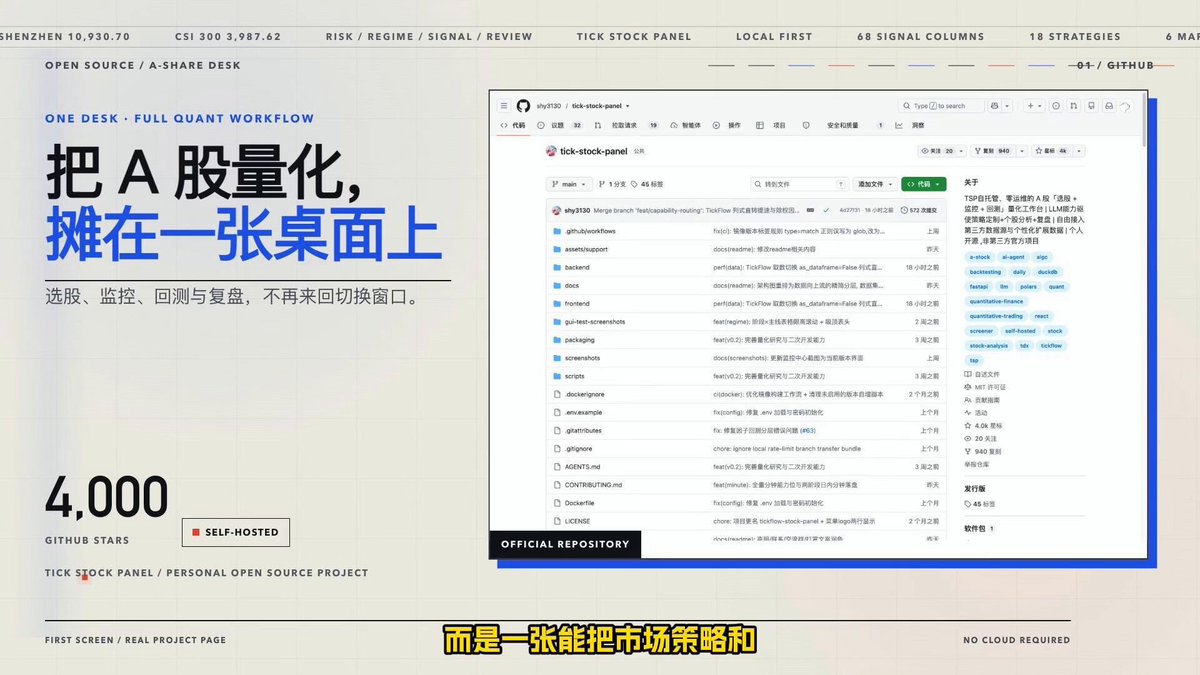
做股票量化,其实真不一定非得拉一整支团队。 我把几个成熟的开源项目拼起来,一个人也能搭出一套比较完整的股票量化工作流: 数据获取 → 因子/模型研究 → 回测验证 → 模拟/实盘执行 我目前重点看的 5 个: Qlib 48k star 微软出的 AI 量化投研平台。因子研究、机器学习、Walk-forward 都比较完整,适合把一个交易想法真正做成预测模型。 vnpy 44.8k star 中文量化里绕不开的框架。股票、期货都能做,回测和实盘基本是一套逻辑,网关和文档也很成熟。 AKShare 22.3k star A股 / 港股 / 美股的数据入口。行情、基本面、指数成分这些都能拉,很多国内量化项目的数据层就是从它开始。 QuantConnect Lean 21.4k star 偏机构级的多资产量化引擎。事件驱动、历史数据、回测和券商对接都比较完整,美股生态尤其成熟。 easytrader 10.1k star 偏 A 股实盘执行。可以接同花顺、miniQMT、雪球组合,把策略最终落到真实交易这一步。 这 5 个组合起来,大致就是: AKShare 负责数据 → Qlib 负责研究和模型 → vnpy / Lean 负责回测与交易框架 → easytrader 负责 A 股执行。 它们当然替代不了专业量化团队,但对个人来说,已经足够把一套股票量化流程真正跑起来。 想自己系统搭一套股票量化工作流的,这几个项目值得收藏跑一下的。

爱吃折耳根的Ace

20,323 次观看 • 1 个月前

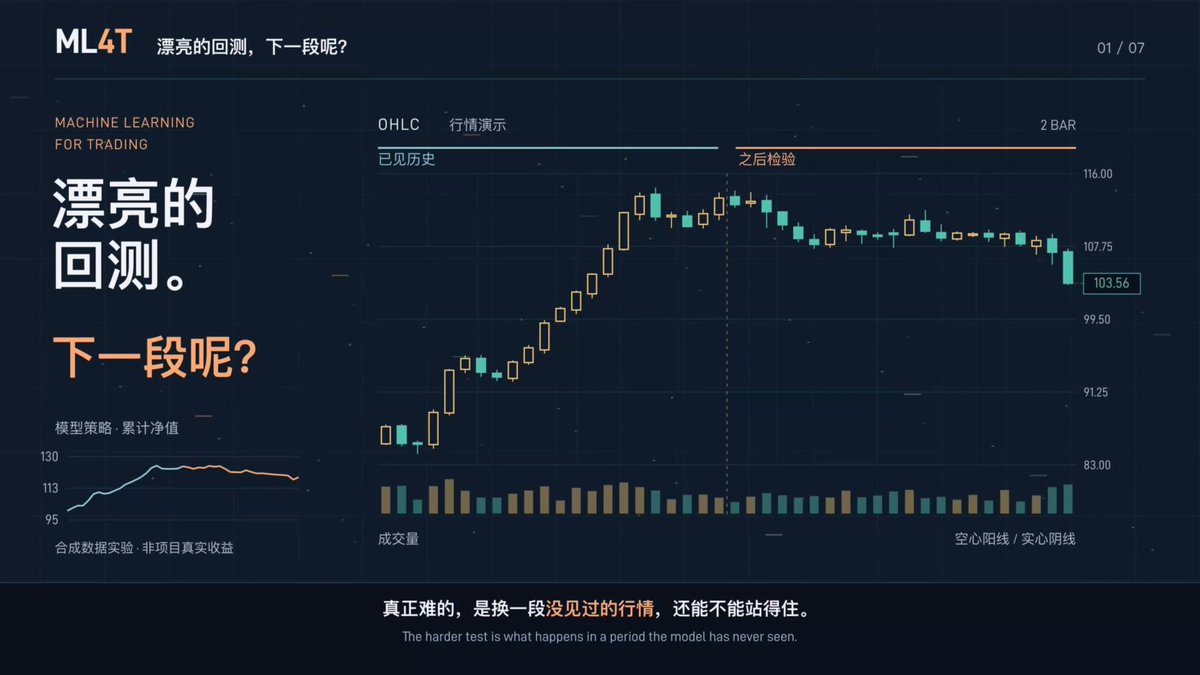
卧槽!有人把机器学习做量化这件事,直接拆成了 27 章、9 个真实市场案例,再把代码、数据、回测和实盘部署全部开源了 项目叫 Machine Learning for Trading,GitHub 21.1K+ Stars,也是量化 ML 圈的圣经。 而且刚刚重做了第三版,不再只是教你训练几个模型,而是从一条交易想法开始,一路做到数据、因子、模型、回测、成本、风控,最后真正接到 Live Trading。 核心能力: 1️⃣ 数据这层非常硬:市场微观结构、SEC 财报、另类数据、订单簿、Crypto 链上数据,甚至合成金融数据都覆盖 2️⃣ 模型从 LightGBM、XGBoost 一路做到 Transformer、Mamba、TabPFN、因果机器学习和强化学习,不只是传统 ML 3️⃣ 9 个完整案例直接跑 ETF、Crypto 永续、美股日内、期权、外汇、期货和股票因子,不是只拿玩具数据演示 4️⃣ 回测不只看收益,还专门处理 Walk-forward、交易成本、过拟合、多重检验、Deflated Sharpe Ratio 这些量化最容易踩的坑 5️⃣ 新版把 RAG、知识图谱、Multi-Agent 金融研究也加进来了,还提供 61 个 Agent Skills 给 Coding Agent 直接用 6️⃣ 最后还有完整生产链:Portfolio、Risk、MLOps、漂移监控、熔断机制,以及 Interactive Brokers、Alpaca、QuantConnect 实盘方向 我觉得它真正厉害的地方,不是“教你哪个模型最准”。 而是逼你把一套量化策略真正走完整: 数据有没有未来函数? 因子是不是碰巧有效? 回测有没有过拟合? 交易成本算没算? 市场环境变了以后什么时候该停? 最后才轮到“这个模型赚不赚钱”。 现在第三版还配了 6 个独立的 ml4t Python 库和大量预计算案例数据,很多实验不用自己从头跑几天。 如果你想系统学机器学习量化,而不是东拼西凑几十篇教程,这个仓库真的值得啃。

爱吃折耳根的Ace

31,223 次观看 • 1 天前

我去!加密量化框架的天花板,策略从回测到实盘,一个 Python 类就能写完。 Jesse,8.5K stars。自托管框架。should_long / go_long 写逻辑,带止盈止损。多周期、多标的一起测,官方强调没有未来函数。杠杆、做空、部分成交都支持。 以前加密量化,回测一套、实盘再换交易所 SDK,指标还得自己对齐 K 线。 Jesse 不一样,研究、优化、模拟盘、实盘同一套策略代码。 核心能力: 1️⃣ 策略回测:支持多币种、多周期同时回测,并避免 Look-ahead Bias 2️⃣ 300+ 技术指标:均线、RSI、MACD 等直接调用,不用自己重复造轮子 3️⃣ 参数优化:通过 Optuna + Ray 并行搜索策略参数,批量寻找更好的组合 4️⃣ 策略验证:支持规则显著性检验和 Monte Carlo,检查收益到底是策略优势还是运气 5️⃣ 机器学习:可以从回测中采集训练数据,训练分类/回归模型,再直接放回策略里预测 6️⃣ 模拟盘 + 实盘:支持 Spot、Futures、杠杆、做空、分批成交以及多账户交易 7️⃣ Jesse MCP:可以直接接 Claude、Codex、Cursor、VS Code 等,让 AI 帮你写策略、跑回测、优化参数和分析结果 我比较喜欢它的一点是: 指标已经迁到 Rust,重计算会快一截。Hyperliquid、Binance 等现货和合约都能接。本机 PostgreSQL + Redis,策略不出自己机器。 做 Crypto 量化、策略回测、机器学习交易或者 AI Trading Agent 的,这个框架值得上手。 GitHub:

爱吃折耳根的Ace

26,334 次观看 • 19 天前