正在加载视频...

视频加载失败

终于有人把华尔街 20 年真实交易经验,拆成 13 章 Python 量化实战配方,连代码都一起开源了。 Python for Algorithmic Trading Cookbook,1.2K Stars,MIT 开源,Packt 官方配套代码仓库。 作者 Jason Strimpel 干过芝加哥对冲基金交易、摩根大通风险管理,还做过 APAC CIO,这套内容明显不是拿几个 Demo 拼出来的。 以前学量化,经常是数据一套教程、因子一套、回测一套,真正到 Broker 实盘又得重新找资料。 它不一样,直接按完整交易链路往下教:拿数据、做因子、回测、评估风险,最后接 Interactive Brokers 真正部署。 核心能力: 1️⃣ 市场数据:OpenBB、免费行情、期权等数据获取和清洗直接实战 2️⃣ 因子研究:从金融数据里构建 Alpha Factors,再把因子变成交易信号 3️⃣ VectorBT 回测:批量测试参数,还专门讲 Walk-forward Optimization 4️⃣ Zipline Reloaded:用事件驱动框架做更接近真实交易的策略回测 5️⃣ Alphalens + Pyfolio:因子表现、收益、Sharpe、回撤、风险全部继续拆...

28,774 次观看 • 5 天前 •via X (Twitter)

3 条评论

峰信子 的头像
峰信子4 天前

有没有教程

Crio Songo 的头像
Crio Songo4 天前

这种一线从业者出来做的实战教程太难得,比网上拼凑的Demo靠谱多了,我这就去Star下来。

爱吃折耳根的Ace 的头像
爱吃折耳根的Ace4 天前

是的,这种反而是靠谱的
相关视频

兄弟们!想自己做量化,最浪费时间的往往不是写策略。 而是数据去哪找、框架怎么选、回测用什么、机器学习怎么接,最后实盘又得重新拼一套。 这 6 个 GitHub 仓库,基本把量化从“找资料”一路铺到“回测和交易”。 1️⃣ awesome-quant 30K star 量化圈的资源总目录。数据源、技术指标、定价、回测、组合优化、风险分析全都分类整理好了,不知道用什么库先来这里找。 2️⃣ machine-learning-for-trading 21K star 21K Stars,机器学习做量化的一整套教材 + 代码。从金融数据、特征工程、模型训练,一路做到回测、风险和实盘部署。 3️⃣ quant-trading 11K star 11K star 现成策略仓库。配对交易、统计套利、MACD、布林带、VIX、期权、CTA 都有,最适合直接拆别人的策略思路。 4️⃣ Backtrader 23.3K star Python 量化回测老牌框架。策略写完先扔历史行情里跑,订单、仓位、手续费、指标这些基础设施都给你准备好了。 5️⃣ Zipline Reloaded 2K star Quantopian 当年那套事件驱动回测引擎的持续维护版。想研究专业回测框架到底怎么设计,这个很值得拆。 6️⃣ CCXT 44.2K star 做 Crypto 基本绕不开。100+ 交易所统一成一套 API,行情、K 线、订单簿、账户、下单不用每家交易所重新对接。 如果你刚开始搭自己的量化系统: awesome-quant 找工具 machine-learning-for-trading 学完整流程 quant-trading 找策略灵感 Backtrader / Zipline 跑回测 CCXT 接加密交易所 这套先吃透,比一上来自己从零造轮子省太多时间。 做股票量化、Crypto 量化或者准备自己搭交易系统的,这 6 个建议直接保持看。

爱吃折耳根的Ace

38,165 次观看 • 15 天前

卧槽!有人把机器学习做量化这件事,直接拆成了 27 章、9 个真实市场案例,再把代码、数据、回测和实盘部署全部开源了 项目叫 Machine Learning for Trading,GitHub 21.1K+ Stars,也是量化 ML 圈的圣经。 而且刚刚重做了第三版,不再只是教你训练几个模型,而是从一条交易想法开始,一路做到数据、因子、模型、回测、成本、风控,最后真正接到 Live Trading。 核心能力: 1️⃣ 数据这层非常硬:市场微观结构、SEC 财报、另类数据、订单簿、Crypto 链上数据,甚至合成金融数据都覆盖 2️⃣ 模型从 LightGBM、XGBoost 一路做到 Transformer、Mamba、TabPFN、因果机器学习和强化学习,不只是传统 ML 3️⃣ 9 个完整案例直接跑 ETF、Crypto 永续、美股日内、期权、外汇、期货和股票因子,不是只拿玩具数据演示 4️⃣ 回测不只看收益,还专门处理 Walk-forward、交易成本、过拟合、多重检验、Deflated Sharpe Ratio 这些量化最容易踩的坑 5️⃣ 新版把 RAG、知识图谱、Multi-Agent 金融研究也加进来了,还提供 61 个 Agent Skills 给 Coding Agent 直接用 6️⃣ 最后还有完整生产链:Portfolio、Risk、MLOps、漂移监控、熔断机制,以及 Interactive Brokers、Alpaca、QuantConnect 实盘方向 我觉得它真正厉害的地方,不是“教你哪个模型最准”。 而是逼你把一套量化策略真正走完整: 数据有没有未来函数? 因子是不是碰巧有效? 回测有没有过拟合? 交易成本算没算? 市场环境变了以后什么时候该停? 最后才轮到“这个模型赚不赚钱”。 现在第三版还配了 6 个独立的 ml4t Python 库和大量预计算案例数据,很多实验不用自己从头跑几天。 如果你想系统学机器学习量化,而不是东拼西凑几十篇教程,这个仓库真的值得啃。

爱吃折耳根的Ace

34,158 次观看 • 10 天前

做加密量化,如果你不想回测一套、调参一套、实盘又重写一套,Freqtrade 基本把整条链路都给你接起来了。 freqtrade,54.3K stars,支持币安/OKX/Bybit 等所有主流交易所现货+合约,回测、FreqAI 机器学习、Telegram/网页控制全都有! 以前写币圈交易机器人,得自己接交易所 API、做回测、做风控、做告警,一堆坑要踩。 freqtrade 不一样,开箱即用的完整交易机器人,交易所支持最全、社区最大、文档最全,全球量化玩家都在用。 核心能力: 1️⃣ 策略回测:直接用交易所历史 OHLCV 数据测试策略,手续费也会计入结果 2️⃣ Hyperopt 调参:可以自动搜索入场、出场、ROI、止损、移动止损等参数 3️⃣ Dry-Run 模拟盘:先用实时行情跑模拟交易,不碰真钱,验证回测和真实市场之间的差距 4️⃣ 实盘自动交易:支持 Binance、Bybit、OKX、Gate、Kraken、Hyperliquid 等,覆盖现货和多个期货市场 5️⃣ FreqAI:可以训练自适应机器学习模型,并定期重新训练,让模型跟随市场变化 6️⃣ 风控与交易对管理:支持白名单、黑名单、动态交易对、仓位管理和保护机制 7️⃣ WebUI + Telegram:直接查看持仓、盈亏、交易记录,也能远程启动、停止和管理 Bot 它是一个 Python 开源量化交易框架,从历史数据、策略开发、回测、参数优化,到模拟盘和实盘交易,都可以在同一套系统里完成。 做 Crypto 量化、策略回测、自动交易或者机器学习交易的,这个基本属于绕不开的项目。

爱吃折耳根的Ace

23,631 次观看 • 26 天前

我去!华尔街量化基金花几百万年薪养的那帮研究员,手里最核心的武器——强化学习交易框架,被哥伦比亚大学团队直接开源了! FinRL,16.4K stars,全球首个金融强化学习开源框架。 以前想用强化学习做量化交易,要么从零搭 Gym 环境,要么照着论文自己造轮子。 FinRL 不一样,2020 年哥大团队开源,把「数据 → 训练 → 测试 → 交易」做成标准流水线,还带 15 个现成数据源。 核心能力: 1️⃣ 完整训练链路:数据处理、特征工程、训练、测试、回测,一套流程直接串起来 2️⃣ 内置 A2C、DDPG、PPO、TD3、SAC 等主流 DRL 算法,可以在同一市场环境里直接比较 3️⃣ 支持单股交易、多股票组合、资产配置、Crypto、A 股等不同金融任务 4️⃣ 市场环境会考虑交易成本、风险指标和仓位变化,不只是简单预测下一根 K 线 5️⃣ 自带 Benchmark,可以把强化学习策略和 DJIA、均值方差优化等传统方法放在一起比较 6️⃣ Jupyter 教程很多,从数据下载、训练 Agent 到回测结果,适合直接拆代码学整套流程 我觉得 FinRL 最有意思的地方,是它换了一个问题。 传统模型问:“明天涨还是跌?” FinRL 问:“在不断变化的市场里,现在到底该买多少、卖多少、还是继续持有?” 这才是强化学习真正适合交易的地方。 做强化学习量化、AI Trading Agent,或者想系统研究 DRL 怎么真正接进交易的,这个值得收藏。

爱吃折耳根的Ace

52,704 次观看 • 11 天前

做股票量化,其实真不一定非得拉一整支团队。 我把几个成熟的开源项目拼起来,一个人也能搭出一套比较完整的股票量化工作流: 数据获取 → 因子/模型研究 → 回测验证 → 模拟/实盘执行 我目前重点看的 5 个: Qlib 48k star 微软出的 AI 量化投研平台。因子研究、机器学习、Walk-forward 都比较完整,适合把一个交易想法真正做成预测模型。 vnpy 44.8k star 中文量化里绕不开的框架。股票、期货都能做,回测和实盘基本是一套逻辑,网关和文档也很成熟。 AKShare 22.3k star A股 / 港股 / 美股的数据入口。行情、基本面、指数成分这些都能拉,很多国内量化项目的数据层就是从它开始。 QuantConnect Lean 21.4k star 偏机构级的多资产量化引擎。事件驱动、历史数据、回测和券商对接都比较完整,美股生态尤其成熟。 easytrader 10.1k star 偏 A 股实盘执行。可以接同花顺、miniQMT、雪球组合,把策略最终落到真实交易这一步。 这 5 个组合起来,大致就是: AKShare 负责数据 → Qlib 负责研究和模型 → vnpy / Lean 负责回测与交易框架 → easytrader 负责 A 股执行。 它们当然替代不了专业量化团队,但对个人来说,已经足够把一套股票量化流程真正跑起来。 想自己系统搭一套股票量化工作流的,这几个项目值得收藏跑一下的。

爱吃折耳根的Ace

20,323 次观看 • 1 个月前

卧槽!FMZ 官方直接开源了几百个现成策略,5.8K star、1.8K fork 直接整理了几千个现成量化策略,均线、趋势、网格、套利、资金费率、高频、期货、Crypto 基本都能找到。 以前你写个币圈策略,光交易所 API、精度、撮合、资金费率这些脏活就得啃几天,写出来还不一定跑得通。 它不一样,FMZ 就是发明者量化那个免费云平台,这仓库把策略广场里沉淀多年的源码一次性放出来,你直接抄、直接改、直接跑。 核心能力: 1️⃣ 几千个量化策略案例,直接看源码、逻辑和参数,不用每次从零开始想 2️⃣ 覆盖趋势跟踪、网格、套利、马丁、资金费率、高频、多周期等不同交易思路 3️⃣ 支持 JavaScript、Python、C++、Rust、Pine Script、麦语言等多种开发方式 4️⃣ 策略可以直接拿到 FMZ 做历史回测,看收益、回撤、成交和资金曲线 5️⃣ 支持 Paper Trading 和 24/7 实盘,可以从研究继续走到真实运行 6️⃣ FMZ 现在还集成了 AI + MCP,可以直接用自然语言辅助写策略、查市场和做量化研究 我比较喜欢它的一点是: 当你突然想研究一个策略,比如资金费率套利、网格或者趋势跟踪,不用先从白纸开始。 先来这里搜一遍别人怎么做,再拆逻辑、改参数、重新回测,效率会高很多。 更关键的是,这些策略还能继续丢到 FMZ 里回测、模拟,甚至跑实盘。 做 Crypto 量化、策略研究或者程序化交易的,这个很适合收藏。

爱吃折耳根的Ace

52,674 次观看 • 18 天前

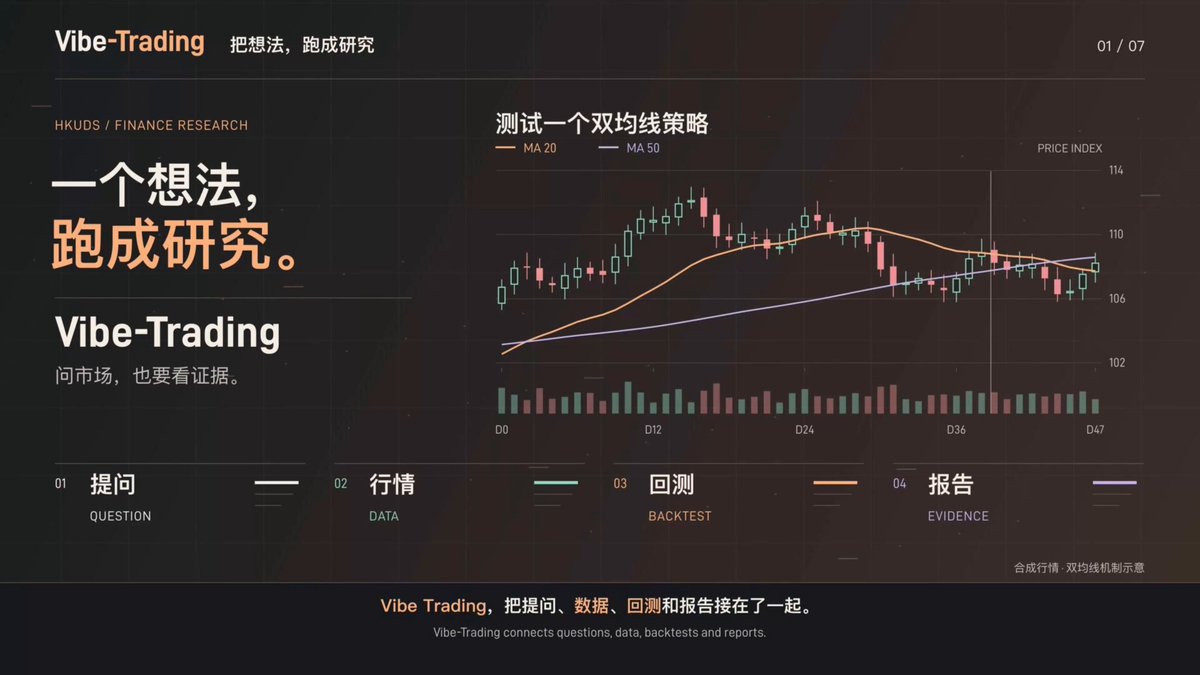
离谱!港大实验室把一支迷你量化对冲基金,直接开源 了 Vibe-Trading,34K+ Stars,MIT 开源,一套能自己找数据、挖因子、跑回测、组 Agent 团队的金融研究平台。 以前做一个量化策略,要自己找数据、写因子、选回测引擎、调参数、看结果,整个流程全靠人一点点拼。 Vibe-Trading 不一样,你只需要用自然语言说想研究什么,剩下的数据、因子、回测、Agent 分工,它自己往下跑。 核心能力: 1️⃣ 90 个 Finance Skills:行情、期权、因子、回测、研究工具都能直接让 Agent 调用 2️⃣ 462 个现成 Alpha:Qlib158、Alpha101、GTJA191、学术因子、基本面因子都已经整理好 3️⃣ 10+ 回测引擎:A 股、全球股票、Crypto、期货、外汇、期权等多个市场都能直接测 4️⃣ 30 个 Swarm Teams:投资委员会、Quant Desk、Risk Review、Macro、Crypto 等团队可以直接拉起来协作 5️⃣ Persistent Memory:过去研究、Session、Skills 和上下文可以继续保留,不用每次从零开始 6️⃣ Shadow Account:上传自己的 Broker Journal,AI 可以反推你的交易模式,再做反事实回测和审计 我觉得它最有意思的地方,是 AI 终于不只是“回答金融问题”。 而是开始真正执行一条研究链: 你提问题,它自己找数据、做分析、跑回测、拉 Agent 开会,最后把研究结果交回来。 以前要一桌量化研究员干的活,现在开始变成一句话启动。 做 AI 量化、股票研究、Crypto、因子挖掘,或者想把 Agent 真正接进投研流程的,这个很值得收藏。

爱吃折耳根的Ace

83,810 次观看 • 6 天前

别急着买数据!这 6 个 Python 工具帮你搭建量化系统 很多人刚开始做量化,策略还没跑起来,就先把钱交给了数据商。 其实你缺的,可能不是付费数据,而是这几个实用的 Python 工具。 第一期先分享最常用的 6 个 1️⃣ yfinance 25k star 输入股票代码,就能从 Yahoo Finance 获取历史行情、分时数据、基本面、期权、外汇和加密资产。画 K 线、验证想法、快速回测,它通常是最省事的起点。 2️⃣ pandas-datareader 3.2k star 不只看股价,还能把宏观指标和 Fama-French 因子直接读进 Pandas。利率、通胀、市场因子,可以和资产价格放在一起研究。 3️⃣ Alpha Vantage 4.9k star 申请免费密钥后,就能调用股票、外汇、加密资产和常用技术指标。想快速获取 RSI、MACD 等数据,很方便。 4️⃣ Nasdaq Data Link 更像一个金融数据仓库,覆盖金融、经济和另类数据。平台既有免费资源,也有付费内容,研究时可以直接筛选免费部分。 5️⃣ Alpaca-py 1.5k star 官方 Python SDK,不仅可以获取市场数据,还能订阅实时数据流,并连接模拟交易。研究、信号和执行,可以逐步接到同一套流程里。 6️⃣ Finnhub 1.1k star 通过 REST 和 WebSocket 覆盖股票、外汇与加密资产,还能补充公司新闻和基本面信息,适合做实时监控和事件策略。 这 6 个工具,不只是简单收藏。 它们可以组合成一条完整的量化研究流程: 行情数据 → 宏观因子 → 策略研究 → 回测验证 → 实时监控 → 模拟交易 免费数据不一定适合直接实盘,但足够帮助你把量化研究系统搭起来。

爱吃折耳根的Ace

23,304 次观看 • 2 个月前

我去!加密量化框架的天花板,策略从回测到实盘,一个 Python 类就能写完。 Jesse,8.5K stars。自托管框架。should_long / go_long 写逻辑,带止盈止损。多周期、多标的一起测,官方强调没有未来函数。杠杆、做空、部分成交都支持。 以前加密量化,回测一套、实盘再换交易所 SDK,指标还得自己对齐 K 线。 Jesse 不一样,研究、优化、模拟盘、实盘同一套策略代码。 核心能力: 1️⃣ 策略回测:支持多币种、多周期同时回测,并避免 Look-ahead Bias 2️⃣ 300+ 技术指标:均线、RSI、MACD 等直接调用,不用自己重复造轮子 3️⃣ 参数优化:通过 Optuna + Ray 并行搜索策略参数,批量寻找更好的组合 4️⃣ 策略验证:支持规则显著性检验和 Monte Carlo,检查收益到底是策略优势还是运气 5️⃣ 机器学习:可以从回测中采集训练数据,训练分类/回归模型,再直接放回策略里预测 6️⃣ 模拟盘 + 实盘:支持 Spot、Futures、杠杆、做空、分批成交以及多账户交易 7️⃣ Jesse MCP:可以直接接 Claude、Codex、Cursor、VS Code 等,让 AI 帮你写策略、跑回测、优化参数和分析结果 我比较喜欢它的一点是: 指标已经迁到 Rust,重计算会快一截。Hyperliquid、Binance 等现货和合约都能接。本机 PostgreSQL + Redis,策略不出自己机器。 做 Crypto 量化、策略回测、机器学习交易或者 AI Trading Agent 的,这个框架值得上手。 GitHub:

爱吃折耳根的Ace

26,334 次观看 • 27 天前

卧槽!A 股量化最费时间的,可能根本不是写策略,而是把 7000+ 股票的分钟数据真正变成“能回测的数据”。 free-stockdb,2.6K Stars,MIT 开源,一套专门给 A 股量化做的本地数据引擎。 以前做全市场回测,光数据就能耗死你:7000+ 股票分钟线拉数据 3-5 天、清洗 1-2 天、复权 1-2 天、建库 1-3 天、算指标 2-3 天,一套下来 10-15 个工作日才能跑通第一个策略。 free-stockdb 不一样,数据同步 / 清洗 / 复权 / 组织全在同步层完成,策略只读本地数据,C++ 时序引擎加 Rust 计算核心,开箱即用。 核心能力: 1️⃣ 全市场本地数据:日 / 周 / 月线、1/5/15/30 分钟 K,ETF 和 Tick 数据也能继续接 2️⃣ 复权直接做好:前复权、后复权、不复权、原始复权因子统一查询 3️⃣ 增量更新:第一次同步完,后面只处理变化数据,断网也能继续研究和回测 4️⃣ 本地计算:内置 39 种指标 + 5 类指数,批量股票可以直接一起算 5️⃣ C++ 时序引擎 + Zstd 压缩,不用自己再折腾 MySQL、表结构和查询优化 6️⃣ Python、HTTP、Excel/WPS、网页、MCP 五种方式都能调用,Claude / Codex 也能直接接 我觉得它真正有意思的地方,是把 A 股量化最脏、最费时间的数据工程先处理掉了。 以前是: 每跑一个策略 → 请求 API → 等数据 → 清洗 → 复权 → 再回测。 现在更像是先把整个市场搬到自己电脑里,后面选股、因子、回测、AI Agent 全部围着本地数据跑。 核心服务甚至只有约 2.2MB。 做 A 股量化、全市场回测、因子研究,或者想给自己的 AI 股票 Agent 搭本地数据底座的,这个很值得收藏。 仓库:

爱吃折耳根的Ace

20,065 次观看 • 6 天前